
最近的交易报道里,市场反复提到一个细节:利率一动,杠杆资金的“呼吸”就跟着变。把它讲得更直白点,股票杠杆资金不是凭空增厚收益,它更像一套配套系统——融资成本、保证金要求、流动性强弱都会随利率与市场情绪同步调整。公开数据也能佐证:国际清算银行(BIS)多份研究都强调,利率与信贷条件的变化会通过融资渠道影响风险偏好与杠杆程度,从而影响价格波动。来源可查:BIS(Bank for International Settlements)相关报告与季度评述。
新闻里常见的“资金操作策略”通常看起来很像交易技巧,但真正的差别在于节奏。比如在波动上升前先降杠杆、在流动性改善时提高使用强度。很多投资者忽略了“保证金缓冲”的意义:杠杆越高,对价格回撤的容忍越低,资金管理稍有滞后就可能触发被动平仓。所谓高效投资,不是把杠杆用到极致,而是把决策链条做短、把风险缓冲做厚。
如果说杠杆资金是市场情绪的放大器,那么平台资金管理能力就是“安全带”。不少报道在解释极端行情时都会提到:保证金制度、风控模型、流动性监测与资金通道稳健性,决定了交易能否连续进行。以国际层面为例,巴塞尔委员会(BCBS)关于银行风险管理与资本充足的框架,长期强调“风险计量—资本缓冲—压力测试”的闭环思维;虽然它不是专门针对交易平台,但框架逻辑能解释为什么优秀平台要持续做压力测试与情景推演。来源:BCBS(Basel Committee on Banking Supervision)相关文件与咨询稿。
在竞争中,平台的资本市场竞争力常体现在三个方面:一是对杠杆相关风险的识别是否及时,二是对流动性的响应是否果断,三是对异常资金流动的处置是否可预期。对普通投资者而言,这意味着选择“风控透明度更高、规则更稳定、系统更抗压”的渠道,比追逐短期收益更重要。
市场上所谓资金操作策略,大致可以理解为“资金—仓位—风险”的组合。口语点说,就是三件事:你借多少、你买什么、你什么时候撤。更高阶但不神秘的是:先设定价格区间或时间阈值,再决定杠杆使用范围;同时把“止损/减仓”当成计划的一部分,而不是临时救火。很多高效投资者会用更保守的杠杆强度,换取更高的执行确定性——当市场突然反向时,他们不需要赌反弹。
这里也能看到一个常见误区:把杠杆当成“短期工具”,却忽略融资成本会持续累积。利率波动风险因此变得更现实:当融资利率上行或市场流动性收紧,资金的边际成本上升,持仓的“甜蜜点”会被迅速拉低。新闻语境里,这常被归因于“资金面偏紧”,但底层逻辑仍是成本与流动性的再定价。
失败案例通常不止一次出现同样的剧本:先是高波动行情中,投资者在追涨阶段加大杠杆;随后当价格回撤,保证金压力上升,被动触发平仓;最后在流动性变差的阶段以更差价格成交,形成“越跌越被迫”的循环。很多时候,表面原因是“判断失误”,但更深层是资金管理能力不足:没提前预留保证金缓冲、没设置可执行的减仓规则、对利率与交易成本的敏感度不够。
还有一种失败是平台层面的压力未被充分评估:当市场同时出现交易量激增与流动性收缩,若风控响应不及时或资金通道不稳,容易出现交易体验下降或规则触发频率上升。对投资者而言,应把平台的风险提示机制、系统稳定性与历史应急表现当成重要参考。
在当前竞争更激烈、利率波动更频繁的环境下,高效投资可以用更“工程化”的方式理解:少一点口号,多一点检查清单。下面给出一个偏实操的框架:
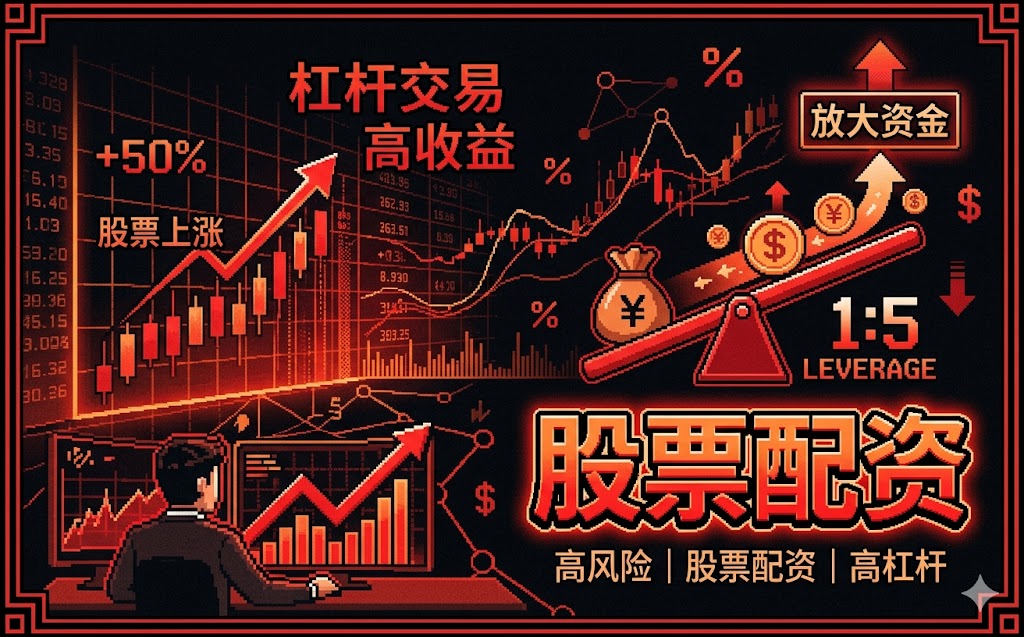
文末也给出FQA,帮助你把文章里的关键点对照自己的操作。
评论
文章把利率和杠杆的联动讲得很直观:融资成本、保证金、流动性都会同步调整。尤其“甜蜜点被迅速拉低”的说法提醒我别只看方向,也要盯资金定价。
我喜欢它强调保证金缓冲和执行确定性,不是把杠杆用到极致。把减仓/止损写成计划而非临时救火,这种工程化思路对普通投资者很实用。
“节奏”这个词点中要害:波动上升前降杠杆、流动性改善时再提高强度。很多人只会讨论加仓或选股,却忽略了风控模型的触发机制和响应速度。
失败案例那段很像真实市场的循环:追涨加杠杆→回撤触发平仓→流动性变差以更差价格成交。文章进一步把原因归结到链条断了,归根到底还是资金管理不足。